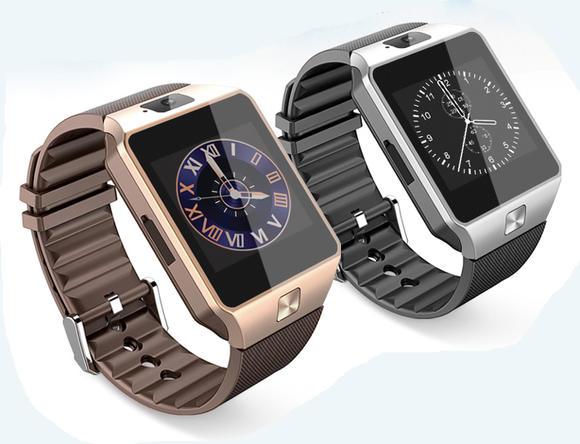
智能可穿戴市场进入下半场 第二阶段与第三阶段的机遇展望
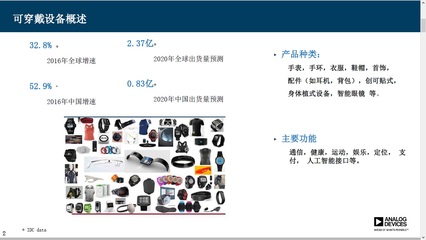
智能可穿戴设备市场经历了爆发式增长,从智能手环、智能手表到无线耳机,品类不断丰富,销量屡创新高。随着市场渗透率提升和竞争加剧,不少从业者开始感叹:智能可穿戴市场似乎不再像从前那样“好玩”了。增长放缓、产品同质化、利润空间压缩等问题逐渐显现,让人不禁疑问:这个市场是否已经触顶?
事实上,所谓的“不好玩”只是第一阶段粗放式增长结束的信号。智能可穿戴市场的发展远未到达终点,相反,它正在进入更加精细化、场景化和生态化的第二、第三阶段。对于有准备的玩家而言,新的机会才刚刚开始。
第一阶段:硬件红利期已近尾声
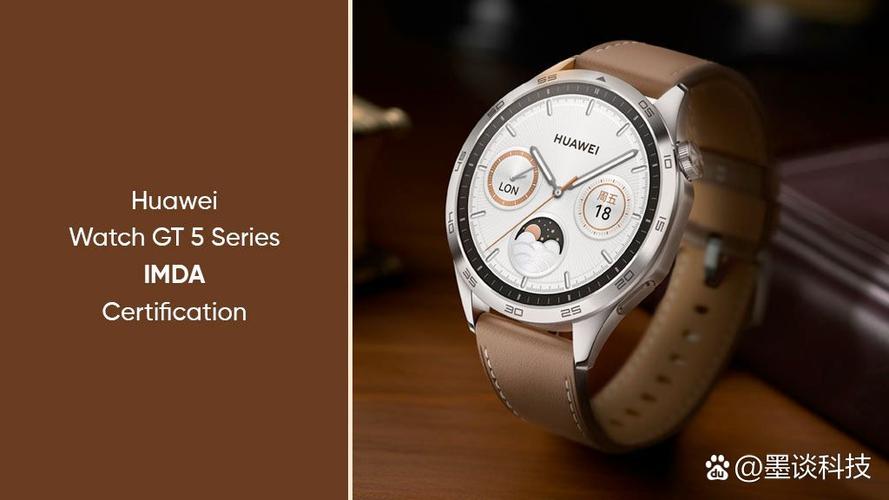
回顾过去几年,智能可穿戴设备的第一阶段主要依靠硬件创新和人口红利驱动。智能手环以计步、睡眠监测等功能迅速普及,TWS耳机随着手机厂商取消耳机孔而爆发,智能手表则在健康监测和运动场景中站稳脚跟。这一阶段的特征是:产品形态单一、功能相对基础、用户基数快速扩大。
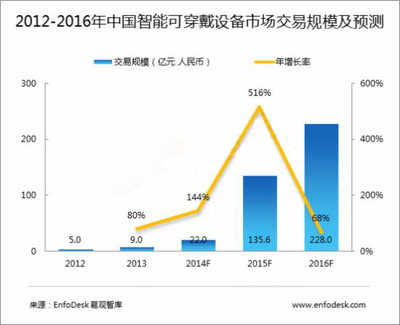
但如今,市场逐渐饱和,消费者换机周期拉长,单纯依靠硬件升级已经难以激发大规模购买欲望。据市场研究机构数据,全球可穿戴设备出货量增速已从两位数回落至个位数。价格战此起彼伏,中小品牌生存压力加大。这正是许多人感到“不好玩”的原因。
硬件的普及也为下一阶段奠定了坚实基础:庞大的用户群体、日益成熟的使用习惯、以及不断积累的健康与运动数据。这些都将成为第二阶段爆发的燃料。
第二阶段:健康管理与场景化服务成为核心
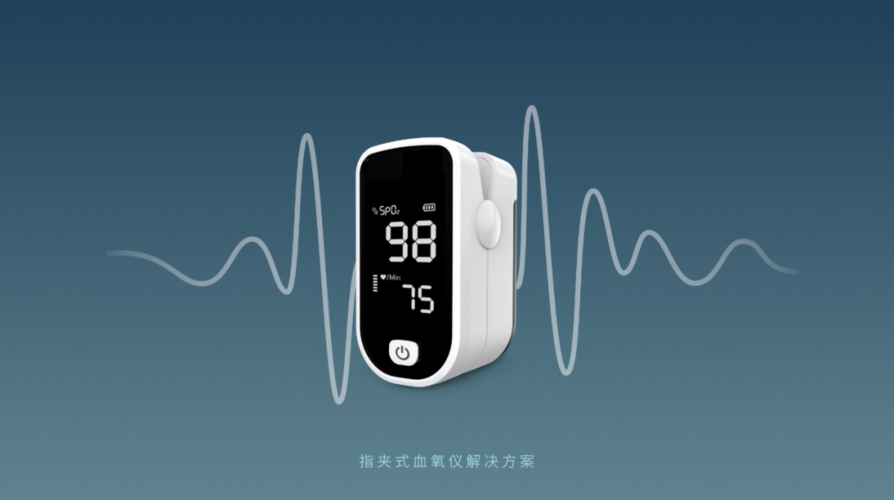
第二阶段的核心特征是“服务化”和“场景化”。可穿戴设备不再只是记录数据的工具,而是逐渐演变为个人健康管理的中枢。随着传感器技术的进步,心率、血氧、血压、体温、心电图等监测功能日益精准,设备可以实时捕捉用户生理指标,并通过AI算法提供个性化建议和预警。
在这一阶段,商业模式将从“卖硬件”转向“硬件+订阅服务”。例如,智能手表厂商可以与医疗机构合作,提供心律失常筛查、睡眠呼吸暂停检测等专业服务;可以推出付费健康管理计划,为用户定制运动、饮食和压力管理方案;还可以与保险公司合作,基于用户健康数据提供动态保费。这些增值服务不仅提升了用户粘性,也开辟了新的收入来源。
场景化则是另一个关键词。可穿戴设备将深度融入运动健身、远程医疗、老年看护、职业健康等垂直场景。例如,针对糖尿病患者的连续血糖监测手环、针对老年人的跌倒检测手表、针对运动员的专业训练分析系统等。细分市场的深耕将带来更高的附加值和更牢固的竞争壁垒。
第三阶段:生态协同与无感化交互
当第二阶段的服务生态趋于成熟后,第三阶段将迎来“生态协同”与“无感化交互”的变革。可穿戴设备将不再是一个孤立的硬件,而是融入更大的智能生态系统中,与智能家居、智能汽车、手机、PC等设备无缝协同,成为连接数字世界与物理世界的桥梁。
生态协同意味着设备之间的数据互通和场景联动。例如,智能手表检测到用户入睡,自动关闭家中灯光并调节空调温度;手环监测到用户压力水平升高,自动播放舒缓音乐或引导呼吸训练;运动时,手表与耳机、运动器械联动,提供沉浸式体验。这种跨设备协同能力将极大提升用户体验,也会加剧生态之间的竞争。
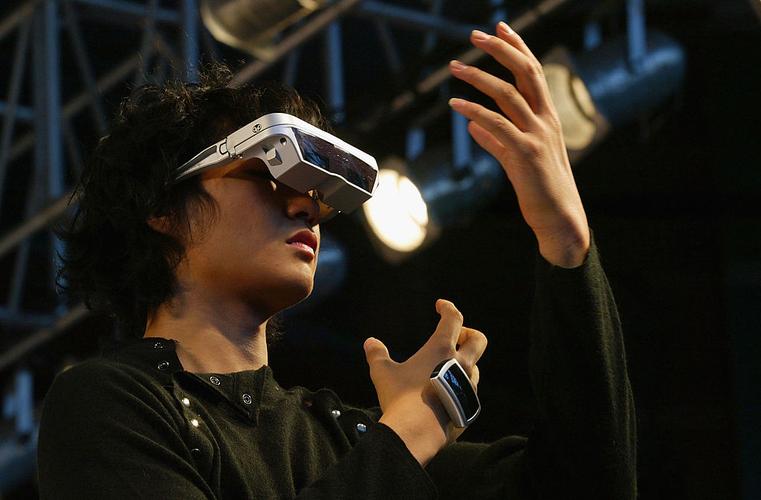
无感化交互则代表了技术演进的终极方向。随着柔性电子、微型传感器、电池技术的进步,可穿戴设备将变得更加隐形、舒适,甚至融入衣物、皮肤。交互方式也将从触控、语音向手势、眼动、脑机接口等自然方式演进。用户不再需要刻意操作设备,设备能够主动感知并满足需求。例如,智能织物可以监测心率而无需佩戴手表,智能贴片可以持续监测血糖而无需指尖采血。这些技术虽然尚处早期,但已显示出巨大潜力。
从“好玩”到“有用”,价值深化才是未来
智能可穿戴市场并非不再“好玩”,而是游戏规则变了。第一阶段的硬件普及是市场启蒙,第二阶段的服务深化是价值挖掘,第三阶段的生态融合则是未来制高点。单纯追求出货量的时代已经过去,真正的机会在于能否以用户为中心,构建起硬件、软件、服务、生态四位一体的竞争力。
对于消费者来说,可穿戴设备将变得越来越“有用”甚至“不可或缺”——它不仅是时尚配饰或科技玩物,更是健康守护者、生活助手和数字伴侣。而对于整个产业来说,第二、第三阶段才是真正考验创新能力和战略定力的长期竞赛。别急,好戏才刚刚开始。
如若转载,请注明出处:http://www.qzylty.com/product/6.html
更新时间:2026-10-26 21:52:42