一文看懂中国智能可穿戴设备行业 可穿戴智能设备销售态势与前景
智能可穿戴设备从极客玩物迅速走向大众消费市场,成为继智能手机之后最具增长潜力的智能终端品类之一。中国作为全球最大的可穿戴设备消费市场和生产基地,行业销售规模持续扩大,产业链日趋完善。本文将从行业概况、销售现状、渠道与品类结构、竞争格局及未来趋势五个维度,帮您一文看懂中国智能可穿戴设备行业。
一、行业概况:从手环到全品类生态
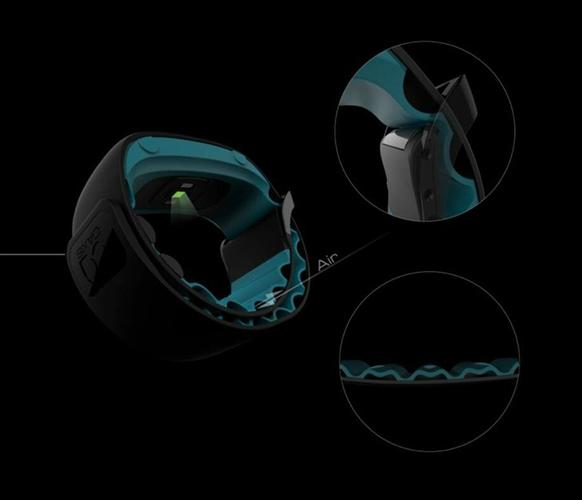
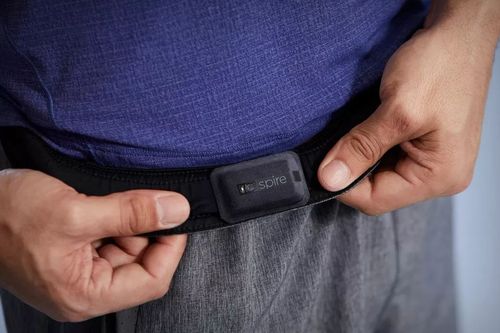
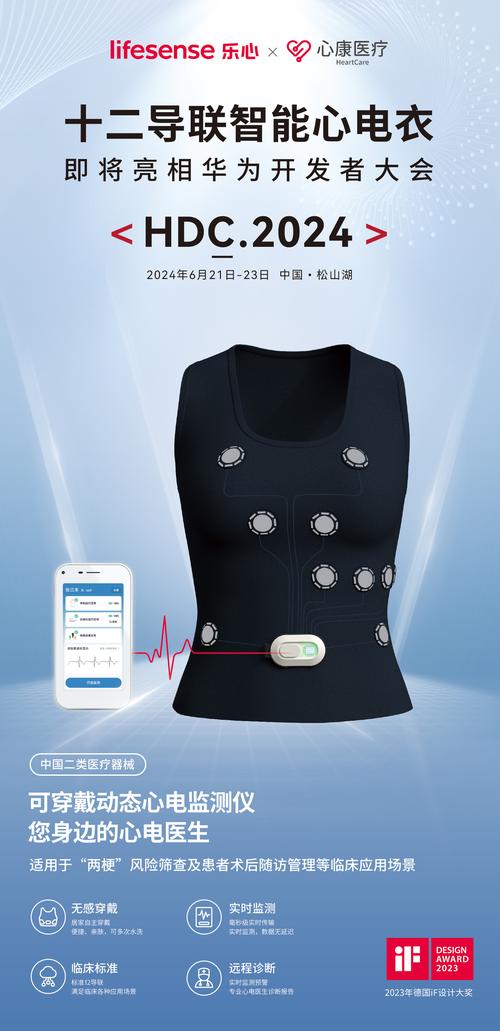
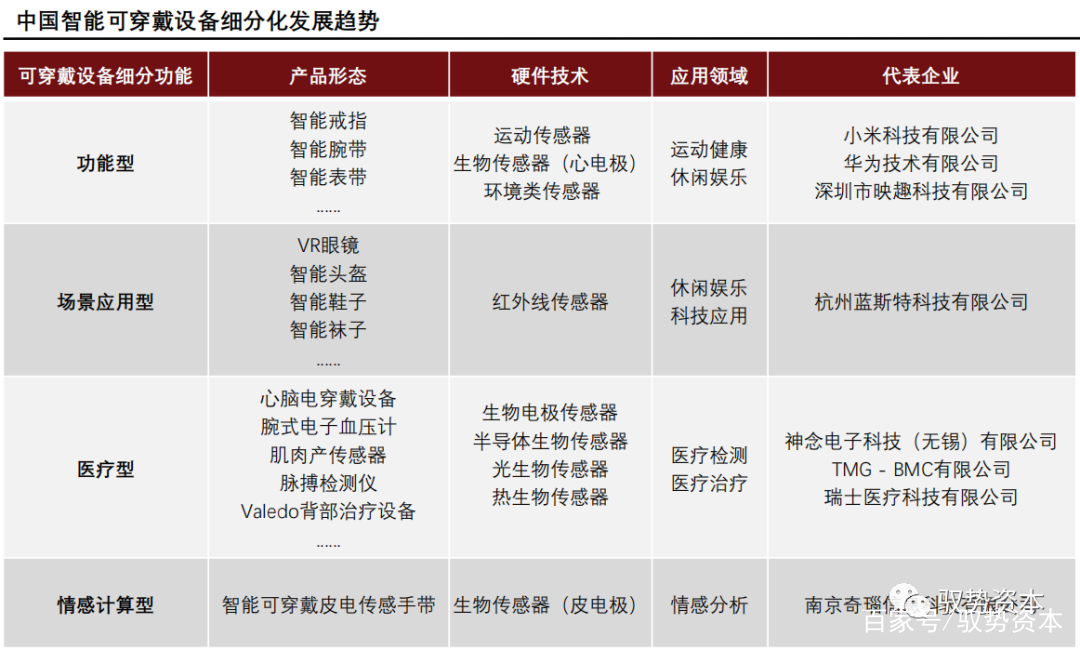
智能可穿戴设备是指以人体为载体、可穿戴于身或整合于服装配饰的智能电子设备,核心品类包括智能手表、智能手环、TWS耳机、智能眼镜、智能戒指及智能服装等。早期市场以基础手环为主导,功能聚焦运动计步与睡眠监测;随着传感、芯片、柔性显示、低功耗连接等技术成熟,产品功能已扩展至健康监测(心率、血氧、血压、血糖趋势)、独立通信、移动支付、AI语音助手等,设备形态和适用场景不断丰富,行业进入“手表+耳机”双轮驱动的全品类增长阶段。
二、销售现状:市场规模稳步扩张,增速换挡提质
中国可穿戴设备市场经历了爆发式增长后,逐步进入稳健增长期。据行业研究机构数据,中国可穿戴设备年出货量已达亿级规模,占全球市场的相当份额,智能手表与TWS耳机合计贡献主要销量。销售金额方面,随着单价更高的智能手表占比提升及高端化趋势增强,市场销售额增速整体高于出货量增速,呈现“量稳价升”的特征。线上渠道是销售主阵地,抖音、拼多多等兴趣电商为行业带来新的增量;线下则依托品牌体验店、运营商渠道和健身场景专柜持续渗透。换新周期方面,手环与耳机换新周期约1.5—2年,手表约2—3年,存量换机与健康需求升级共同支撑销售大盘。
三、渠道与品类结构:手表高端化,耳机场渗透
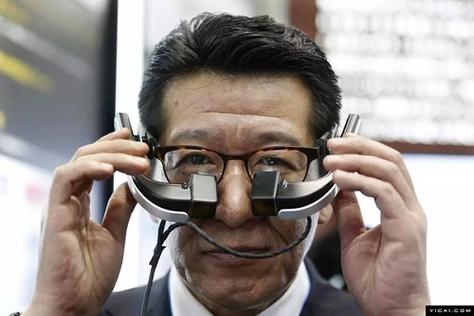
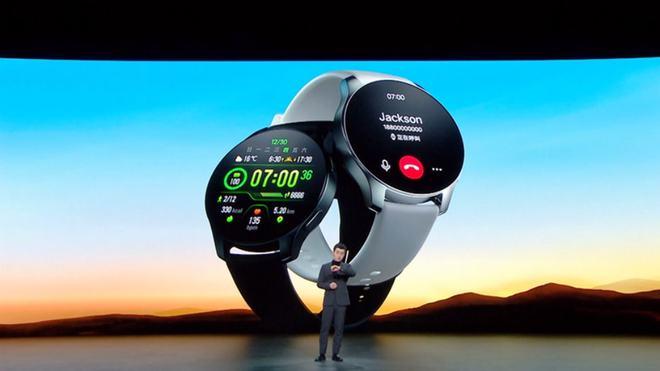
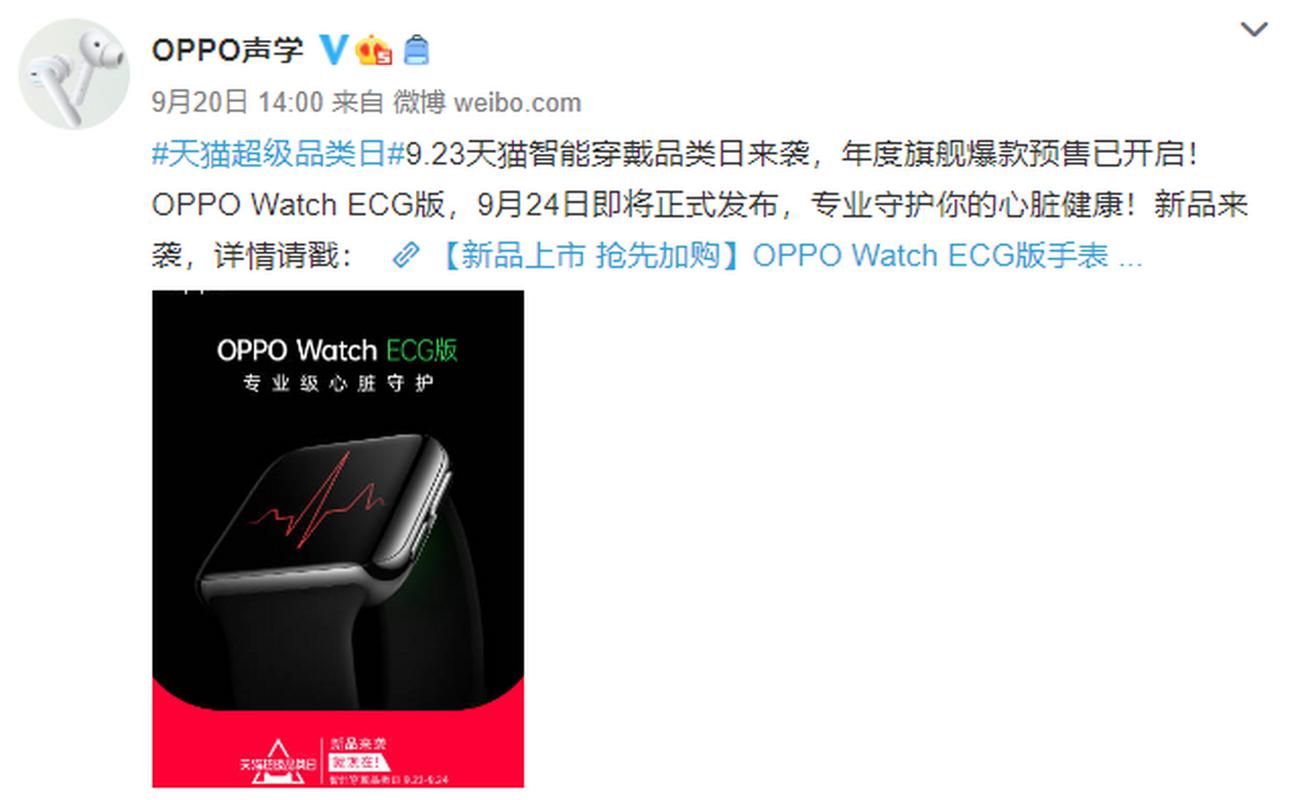
品类结构上,智能手表在销售额中占比最高,驱动力来自健康管理功能进阶(如ECG心电图、血压监测)和独立通话能力,华为、苹果、小米、OPPO、vivo等品牌形成较强的高端渗透力;智能手环以高性价比和长续航保持庞大出货基盘,但增长趋缓;TWS耳机销售受手机换机周期带动,主动降噪、空间音频等功能成为换代卖点;智能眼镜、智能戒指等新品类尚处导入期,销售体量较小但增速亮眼,尤其AI眼镜借力大模型和语音交互迅速升温。渠道层面,京东、天猫等传统电商仍占线上主导,抖音等内容电商依托直播课、健身达人种草成为增速最快的细分渠道;线下门店侧重高端手表的试用体验与售后服务,渠道融合(线上种草、线下体验、即时零售)正成为品牌标配。运营商合约机模式和第三方保险/健康服务捆绑出售,也在一定程度上拓宽了销售路径。
四、竞争格局:国产品牌主导,出海与生态成关键
中国市场呈现“国产品牌主导、头部集中”的格局。华为在智能手表领域凭借健康监测技术和鸿蒙生态占据领先地位,小米以手环与AIoT性价比优势覆盖大众市场,苹果在高端手表与无线耳机领域保持较强品牌黏性,OPPO、vivo、荣耀等依托手机基本盘协同销售,传音、华米(Zepp)、漫步者等则在出海与音频细分赛道发力。市场竞争焦点已从硬件参数比拼转向“设备+生态+服务”的综合能力:健康数据服务、运动社交生态、跨端互联体验成为差异化卖点;品牌出海则借助跨境电商与运营商合作打开东南亚、中东、拉美等新兴市场,形成内外销双轮驱动。
五、未来趋势:健康化、AI化与全场景化
展望后续销售走势,中国可穿戴设备行业有望延续稳健增长,并呈现以下标签:一是健康监测向医疗级演进,无创血糖、血压趋势监测等功能落地将打开银发经济与慢病管理市场,推动手表单价与渗透率同步上行;二是AI深度集成,端侧大模型让设备从数据记录器升级为“AI健康助理”,催生AI眼镜、AI耳机等新卖点;三是品类持续扩容,可穿戴向戒指、服装、车载配饰延伸,打造“人—车—家”全场景联动,销售场景将从独立硬件走向生态配售;四是渠道加速融合,即时零售、会员服务订阅等新模式为销售履约和复购注入新变量。对于品牌及渠道商而言,紧抓健康消费与AI升级两大主线,深耕用户运营和跨端体验,将在行业增长中获取更多份额。
综上,中国智能可穿戴设备行业已由爆发式扩张转入稳健提质阶段,手表与耳机构成销售主力,健康、AI两条升级路径拓宽了价值空间。国产头部厂商在销售端占据主导地位,并在出海与生态竞争中加快布局。随着技术演进与消费观念升级,可穿戴设备将更深刻地嵌入智慧生活,持续释放增长潜力。
如若转载,请注明出处:http://www.qzylty.com/product/13.html
更新时间:2026-10-26 19:36:46